Depósito fiscal: definición, funcionamiento y uso en comercio exterior
El depósito fiscal es un área de control aduanero para la mercancía en comercio exterior, permitiendo su manejo mientras se procesan los trámites de importación y exportación. Su importancia ha crecido recientemente debido a cambios normativos que optimizan su funcionamiento y acceso.
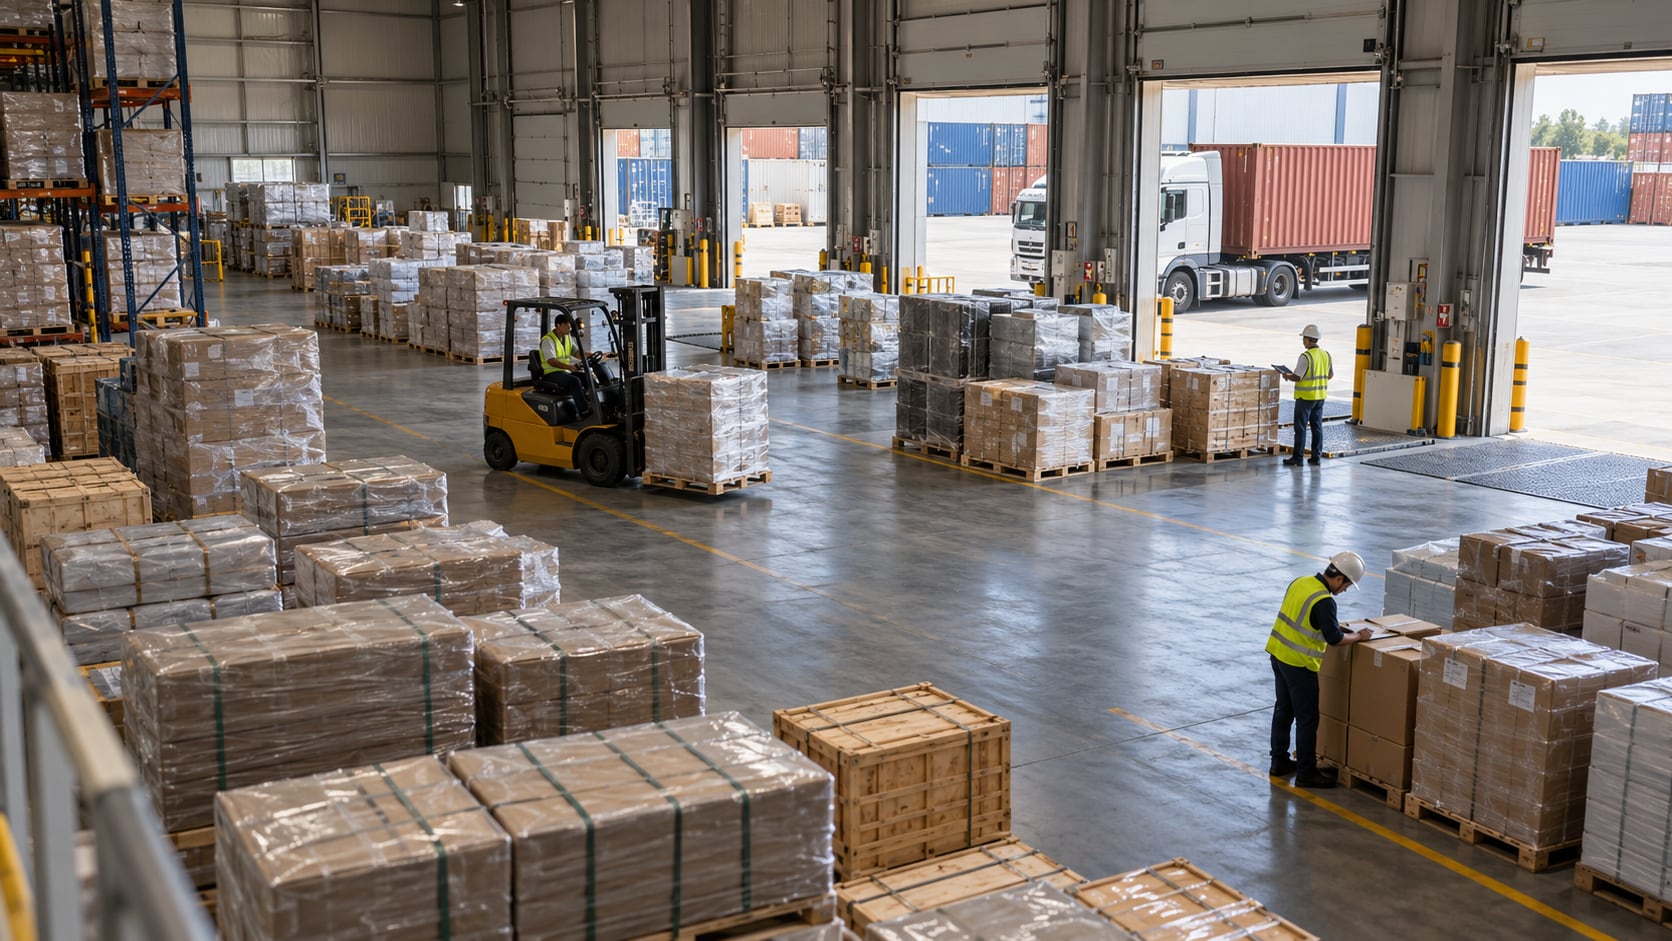
El depósito fiscal es un espacio designado por la Agencia de Recaudación y Control Aduanero (ARCA) donde las mercaderías en comercio exterior permanecen bajo control mientras se realizan los trámites necesarios para su ingreso o salida del país. Estos depósitos pueden estar ubicados lejos de puertos o aeropuertos, pero se consideran parte de la zona primaria aduanera. La figura del depósito fiscal ha cobrado relevancia en los últimos tiempos, especialmente tras cambios normativos que permiten un manejo más eficiente de las cargas importadas y exportadas.
A partir de mayo de 2026, se destaca una normativa que facilitó el traslado de contenedores con canal rojo o naranja desde terminales hacia estos predios, así como simplificaciones en la documentación requerida para habilitar nuevos depósitos. Este sistema permite descongestionar las terminales portuarias y asegura que la carga esté resguardada mientras se gestiona la documentación aduanera, favoreciendo la verificación física de la mercadería sin depender de la logística portuaria.
El marco regulatorio del depósito fiscal está determinado por el Código Aduanero, donde se especifican las condiciones para su habilitación. Los depósitos deben contar con características físicas y tecnológicas específicas, además de una certificación por parte del organismo aduanero. La Resolución General 4352/2018 reglamenta el funcionamiento de estos espacios y establece un proceso para su autorización, que tiene una vigencia de diez años. Sin embargo, la renovación de la habilitación no es automática y requiere que los operadores demuestren el cumplimiento de las condiciones exigidas.
Entre los requisitos se encuentra la instalación de un circuito cerrado de televisión, equipos de inspección no intrusiva y un sistema informático para el control de stock. Estos estándares aseguran la seguridad y la trazabilidad de las mercaderías almacenadas. En el reciente cambio normativo de mayo de 2026, se eliminó la necesidad de presentar una habilitación municipal, lo que agilitó el procedimiento y permite al operador presentar una declaración jurada sobre las condiciones del predio.
El proceso de manejo de la mercadería en un depósito fiscal comienza cuando una carga llega al país y es sometida al régimen de depósito provisorio de importación hasta que se designa un uso aduanero específico. La mercadería puede ser trasladada a un depósito fiscal donde será resguardada bajo control aduanero. Las modificaciones en la normativa permiten a los importadores mover los contenedores desde la zona primaria hacia el depósito fiscal, mejorando así la eficiencia del comercio exterior.