El STJ reafirma la validez del cobro de tasas municipales en Allen
El Superior Tribunal de Justicia (STJ) de Río Negro revocó dos fallos previos y aprobó el cobro de tasas municipales en relación con una parcela de la Asociación Civil Árbol Río Negro. Este fallo se basa en que la municipalidad sí proporciona servicios en la zona urbanizada del predio.
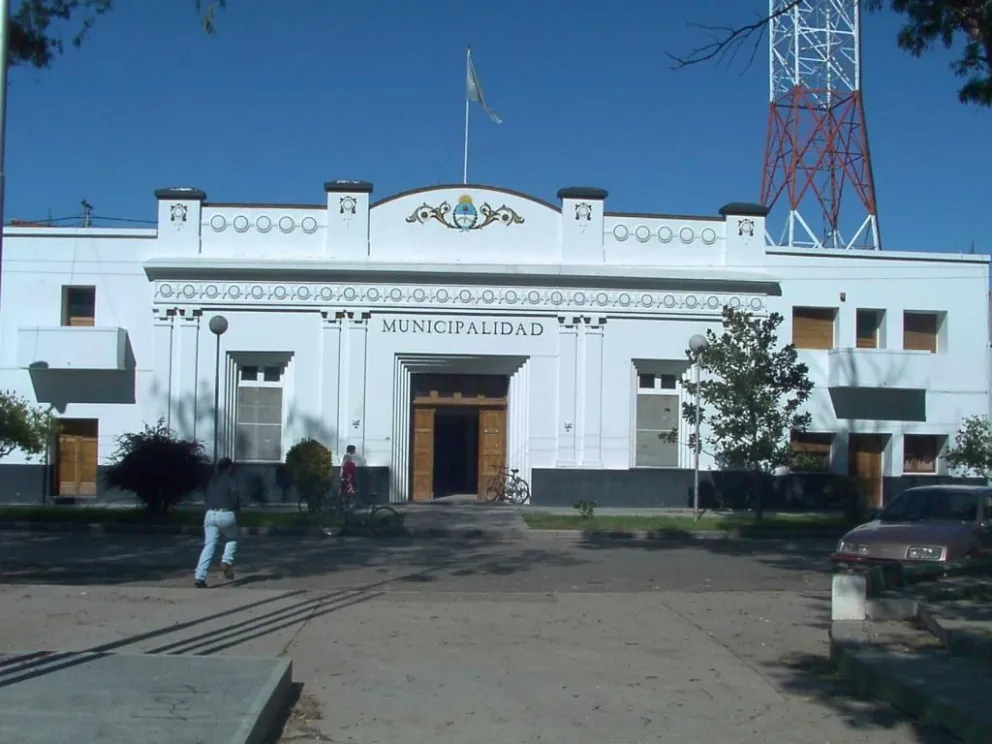
El Superior Tribunal de Justicia de Río Negro (STJ) ha decidido hacer lugar a un recurso de apelación de la Municipalidad de Allen, revirtiendo dos fallos anteriores que habían declarado inconstitucional el cobro de tres tributos municipales. Estos tributos incluyen la Tasa Retributiva de Servicios, la Tasa de Vialidad Rural y el Derecho de Inspección de Baldíos, que estaban siendo cuestionados por la Asociación Civil Árbol Río Negro. La asociación había solicitado la inaplicabilidad de estos cobros, argumentando que no se prestaban servicios en la parcela en cuestión.
Los fallos de primera instancia y de la Cámara de Apelaciones habían coincidido en que el predio afectado alberga varias familias sin acceso a servicios esenciales como agua potable, energía eléctrica, gas y cloacas. Sin embargo, el STJ aclaró que la exigencia de que el cobro de una tasa corresponda a un servicio efectivo debe ser analizada en función de lo que establece la norma fiscal. En este contexto, el tribunal recordó que el pago de la Tasa Retributiva de Servicios incluye la provisión de alumbrado público, recolección de residuos y conservación de la vía pública.
Además, el fallo del STJ estableció que el incumplimiento de servicios en zonas rurales del predio no es un argumento válido para invalidar el cobro de impuestos que responden a categorías diferentes. Al analizar lo que se presta realmente, se constató que la municipalidad efectivamente proporciona servicios en el frente urbanizado de la parcela, que colinda con la zona urbana de Allen. Este frente urbanizado, según el tribunal, solo abarca una sección de 505,87 metros y no la totalidad de la superficie rural del terreno.
Otro aspecto relevante que abordó el tribunal fue la naturaleza de la obligación tributaria. El STJ desestimó el argumento de la Cámara, que sostenía que los servicios beneficiaban únicamente a los ocupantes del inmueble y no a la asociación titular. El tribunal resolvió que la obligación tributaria recae sobre el titular registral del predio, y la presencia de ocupantes no modifica la titularidad ni la carga fiscal correspondiente al propietario.
Este fallo representa un precedente significativo en la interpretación de lo que implica el cobro de tasas municipales, destacando la importancia de observar los servicios que efectivamente se brindan, incluso si hay carencias en otros aspectos de la infraestructura. La decisión del STJ consolida la postura de que la municipalidad está facultada para recaudar tributos en función de las competencias que le otorgan las normativas fiscales, a pesar de las críticas recibidas.
Con esta resolución, se espera que el municipio de Allen pueda continuar con la recaudación de estos tributos, lo cual podría facilitar el financiamiento de servicios públicos en la localidad, en un contexto donde la correcta equiparación entre el cobro de tasas y los servicios prestados es crucial para el desarrollo comunitario.