La Libertad Avanza propone un proyecto de morosidad familiar sin tocar deudas
La Libertad Avanza, en conjunto con el PRO y la UCR, busca impulsar un nuevo proyecto de ley relacionado a la morosidad familiar. A diferencia de la oposición, su iniciativa no incluye la intervención en deudas, enfocándose más en la educación financiera y la transparencia.
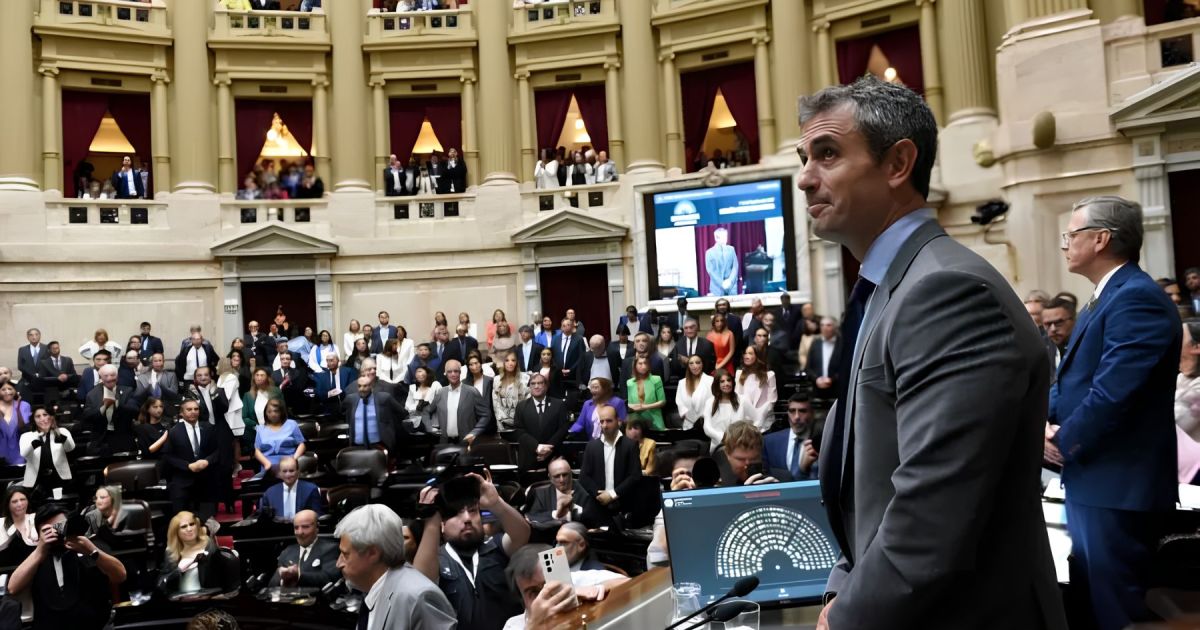
La Libertad Avanza, en alineación con sus socios del PRO y la UCR, está avanzando con un proyecto de ley que tiene como objetivo abordar la morosidad familiar sin contemplar una intervención directa sobre las deudas existentes. Esta propuesta se discutirá en las comisiones de Finanzas y Defensa del Consumidor de la Cámara de Diputados, donde se esperan definiciones para el martes. En un contexto donde se estima que casi 6 millones de personas mantienen pagos atrasados en el país, la discusión se vuelve crucial.
El oficialismo, representado por La Libertad Avanza, se encuentra en una posición numérica favorable para dictaminar el proyecto. Su propuesta se centra en fomentar la educación financiera, la concientización sobre la morosidad, y aumentar la transparencia en los costos y tasas financieras que enfrentan los consumidores. Este enfoque se alinea con la postura del presidente Javier Milei, quien sostiene que las deudas deben ser tratadas como un asunto privado entre las partes involucradas.
Por otro lado, la oposición, conformada por Unión por la Patria, Provincias Unidas, la Coalición Cívica y el Frente de Izquierda, trabaja intensamente para crear un esquema que permita la refinanciación de deudas. Este plan, aún en fase de negociación, buscaría ofrecer un alivio temporal bajo un régimen de emergencia de 180 días, permitiendo a los deudores reestructurar obligaciones hasta el valor de dos Canastas Básicas Totales según el INDEC.
La alternativa de refinanciamiento propuesta por la oposición contempla el uso de la Tasa TAMAR —tasa de interés de referencia para depósitos a plazo fijo— más un 25% adicional. Se sugiere que los pagos se realicen en un mínimo de 12 cuotas, con un límite del 30% del ingreso del deudor destinado a cada cuota y la eliminación de intereses punitorios, permitiendo así un acceso más facilitado a las personas en crisis financieras.
Este debate en el Congreso se inscribe en un contexto nacional de creciente preocupación por la morosidad y el acceso a la financiación, lo que resalta la importancia de encontrar soluciones efectivas que enfrenten esta problemática. La presión por avanzar en una legislación que aborde el tema de manera integral es visible en las diversas propuestas y en las negociaciones en curso entre los distintos bloques parlamentarios.
Con la discusión a punto de iniciar, las medidas que finalmente se adopten podrían tener un impacto significativo en la forma en que las familias argentinas gestionan sus deudas y enfrentan la crisis económica actual. La expectativa está centrada en el balance que se logrará entre la necesidad de intervención estatal y la promoción de prácticas de responsabilidad financiera entre los consumidores.